Domain betriebsleittechnik.de kaufen?
Wir ziehen mit dem Projekt
betriebsleittechnik.de um.
Sind Sie am Kauf der Domain
betriebsleittechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebsleittechnik.de kaufen?
Was für ein Steckerverbinder ist das?
Es ist schwierig, die genaue Art des Steckerverbinders zu bestimmen, ohne weitere Informationen oder ein Bild des Steckers zu haben. Es gibt viele verschiedene Arten von Steckerverbindern, die für verschiedene Zwecke verwendet werden, wie zum Beispiel USB, HDMI, XLR, oder Klinkenstecker. Um den genauen Steckerverbinder zu identifizieren, ist es am besten, die spezifischen Merkmale des Steckers zu überprüfen oder ein Bild davon zu haben. **
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
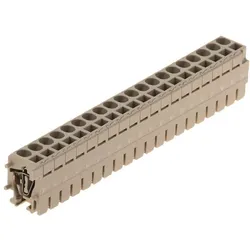
Ähnliche Suchbegriffe für Weidmüller-Steckerverbinder-ZVL-1
Top-Angebote
Produkte zum Begriff Weidmüller-Steckerverbinder-ZVL-1:
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **

Wer bezahlt die 1 Prozent Regelung?
Die 1 Prozent Regelung wird in der Regel von Arbeitgebern bezahlt, die ihren Mitarbeitern ein Dienstfahrzeug zur Verfügung stellen. Die Kosten für das Fahrzeug, einschließlich aller Betriebskosten, werden vom Arbeitgeber übernommen. Der Mitarbeiter muss lediglich den geldwerten Vorteil versteuern, der sich aus der privaten Nutzung des Dienstwagens ergibt. In vielen Fällen wird die Steuer auf den geldwerten Vorteil direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer die steuerlichen Regelungen zur 1 Prozent Regelung genau beachten, um mögliche Steuernachzahlungen zu vermeiden. **
Was zahlt Arbeitgeber bei 1 Regelung?
Bei der 1%-Regelung zahlt der Arbeitgeber die Kosten für das Fahrzeug, einschließlich aller Betriebskosten, Versicherungen und Steuern. Der Arbeitnehmer muss lediglich 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerten Vorteil versteuern. Der Arbeitgeber übernimmt also die meisten Kosten, während der Arbeitnehmer lediglich einen kleinen Teil als geldwerten Vorteil versteuern muss. Die genaue Höhe des geldwerten Vorteils hängt vom Bruttolistenpreis des Fahrzeugs und der individuellen Nutzung ab. Insgesamt ist die 1%-Regelung eine einfache Möglichkeit für Arbeitgeber, ihren Mitarbeitern ein Dienstfahrzeug zur Verfügung zu stellen. **
Top-Angebote
Produkte zum Begriff Weidmüller-Steckerverbinder-ZVL-1:
-
Was für ein Steckerverbinder ist das?
Es ist schwierig, die genaue Art des Steckerverbinders zu bestimmen, ohne weitere Informationen oder ein Bild des Steckers zu haben. Es gibt viele verschiedene Arten von Steckerverbindern, die für verschiedene Zwecke verwendet werden, wie zum Beispiel USB, HDMI, XLR, oder Klinkenstecker. Um den genauen Steckerverbinder zu identifizieren, ist es am besten, die spezifischen Merkmale des Steckers zu überprüfen oder ein Bild davon zu haben. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
Ähnliche Suchbegriffe für Weidmüller-Steckerverbinder-ZVL-1
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Wer bezahlt die 1 Prozent Regelung?
Die 1 Prozent Regelung wird in der Regel von Arbeitgebern bezahlt, die ihren Mitarbeitern ein Dienstfahrzeug zur Verfügung stellen. Die Kosten für das Fahrzeug, einschließlich aller Betriebskosten, werden vom Arbeitgeber übernommen. Der Mitarbeiter muss lediglich den geldwerten Vorteil versteuern, der sich aus der privaten Nutzung des Dienstwagens ergibt. In vielen Fällen wird die Steuer auf den geldwerten Vorteil direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer die steuerlichen Regelungen zur 1 Prozent Regelung genau beachten, um mögliche Steuernachzahlungen zu vermeiden. **
-
Was zahlt Arbeitgeber bei 1 Regelung?
Bei der 1%-Regelung zahlt der Arbeitgeber die Kosten für das Fahrzeug, einschließlich aller Betriebskosten, Versicherungen und Steuern. Der Arbeitnehmer muss lediglich 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerten Vorteil versteuern. Der Arbeitgeber übernimmt also die meisten Kosten, während der Arbeitnehmer lediglich einen kleinen Teil als geldwerten Vorteil versteuern muss. Die genaue Höhe des geldwerten Vorteils hängt vom Bruttolistenpreis des Fahrzeugs und der individuellen Nutzung ab. Insgesamt ist die 1%-Regelung eine einfache Möglichkeit für Arbeitgeber, ihren Mitarbeitern ein Dienstfahrzeug zur Verfügung zu stellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.